


BAKI, 16 noyabr. TELEQRAF
"Son illər ərzində istər sosial-iqtisadi, istərsə də dövlət maliyyəsi sahəsində aparılan islahatlar dövlətimizin iqtisadi qüdrətinin və dövlət maliyyə resurslarının davamlı olaraq artmasına xidmət edib. Hazırda bizə təqdim edilən 2027-ci ilin dövlət büdcəsinin layihəsi də ötən dövrün reallıqları və qarşıdakı dövrün çağırışları nəzərə alınmaqla hazırlanıb".
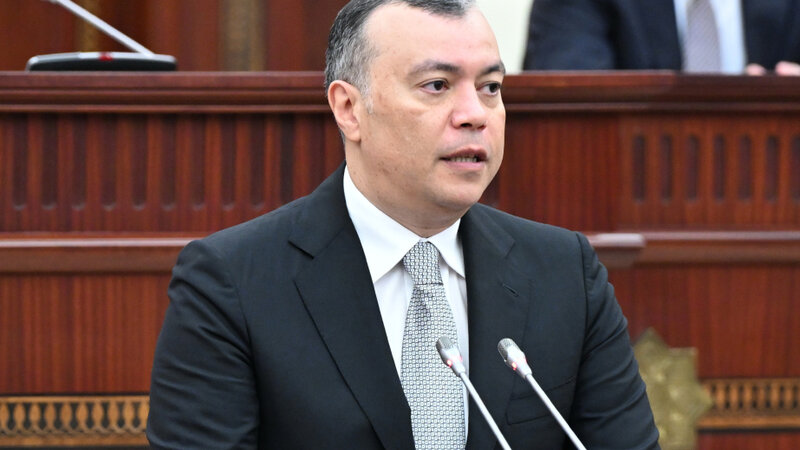
Teleqraf xəbər verir ki, Hesablama Palatasının sədri Vüqar bunu Mərkəzi Bankın sədri Taleh Kazımov "Azərbaycan Respublikasının 2027-ci il dövlət büdcəsi haqqında" qanun layihəsinin Milli Məclisin plenar iclasında müzakirəsi zamanı bildirib.
O qeyd edib ki, qarşıdakı ilin dövlət büdcəsinin layihəsi 2 əsas xüsusiyyətləri ilə seçilir: "Birincisi, ÜDM-in strukturu ilə bağlıdır. Proqnozlara əsasən, qeyri neft-qaz ÜDM-nin payının 77%-dən çox olacağı nəzərdə tutulur ki, bu da bugünkü tarixə ən yüksək göstəricidir.
İkinci xüsusiyyət, dövlət büdcəsinin gəlirlərinin növbəti ildə struktur tərkibidir. Proqnozlara əsasən, növbəti ildə dövlət büdcəsi gəlirlərinin 60,6%-ni qeyri neft-qaz sektorundan daxilolmalar təşkil edəcək ki, bu da bugünkü tarixə ən yüksək həddir. 2027-ci il büdcəsini "neft asılılığının azaldılmasında dönüş nöqtəsi" və eyni zamanda hərbi-sosial-investisiya xərclərinin optimal sintezi kimi xarakterizə etmək mümkündür.
Ali Audit Orqanı dövlət büdcəsinin layihəsinə hazırladığı rəylərdə bir neçə suala cavab verməlidir. Bu suallar hər bir ölkənin iqtisadi siyasəti və bu siyasətin reallaşdırılması üçün istifadə edilən fiskal siyasət alətlərindən asılıdır. Konkret olaraq Azərbaycan nümunəsində 3 əsas sualların cavablandırılması zəruridir:
Qanunvericiliyin tələblərinə uyğunluq. Dövlət büdcəsi layihəsi hüquqi aktların tələblərinə uyğundurmu? Son illərdə Hesablama Palatası müxtəlif tələblər üzrə “Büdcə zərfi”nə daxil edilən aidiyyəti sənəd və göstəricilərin qanunvericiliyə və strateji sənədlərə uyğunluğunun təhlilini aparır. Hüquqi aktın tələbləri gözlənilməklə tərtib olunmuş 2027-ci ilin dövlət büdcəsi haqqında Qanun layihəsini və digər sənədləri təhlil etmiş, bəzi göstəricilər üzrə təkmilləşmələrin aparılmalı olduğu qənaətinə gəlmişik. Qeyd edim ki, 2027-ci ilin layihəsi ilə bağlı mərkəzi icra hakimiyyəti orqanları ilə son iki ayda intensiv müzakirələr aparılmış, müzakirələrin nəticəsi olaraq, “Büdcə zərfi”nə dəqiqləşdirmələr və əlavələr edilmişdir. Ümumiyyətlə, bildirməliyəm ki, büdcə prosesinin iştirakçıları ilə aparılan konstruktiv müzakirələr hər növbəti il büdcə sənədləşməsinin keyfiyyətinin artırılmasına səbəb olur.
Büdcə parametrlərinin etibarlılığı. Büdcənin gəlir və xərc üzrə proqnozları nə dərəcədə əsaslandırılmışdır? Hesablama Palatası bu sualı büdcə parametrlərini formalaşdıran makroiqtisadi proqnozların təhlili, ayrı-ayrılıqda dövlət büdcəsinin gəlir, xərc və kəsiri, habelə borc üzrə müfəssəl formalarda təhlilləri özündə ehtiva edən ayrıca bölmələrdə cavablandırır. Təhlillərimizin nəticələrini nəzərə alaraq bildirmək istəyirəm ki, büdcə sənədləşməsi əhəmiyyətli aspektlər baxımından müvafiq hesabatlılıq çərçivəsinə uyğun olaraq əsasən düzgün və etibarlı təqdim edilmişdir.
Fiskal dayanıqlılığın təmin edilib-edilməməsi. Dövlət maliyyəsi o cümlədən, büdcə orta və uzun müddətdə dayanıqlıdırmı? Makro-fiskal risklər hansı dərəcədə qiymətləndirilmişdir? Əsas fiskal dayanıqlıq göstəriciləri olan – borc göstəriciləri, büdcə balansı parametrləri, struktur və resurs göstəriciləri Hesablama Palatası tərəfindən rəylərdə daim təhlil edilir".
Palata sədri qeyd edib ki, Azərbaycanın makro-fiskal çərçivəsi, dövlət borcunun ÜDM-ə nisbətinin kritik beynəlxalq hədlərdən əhəmiyyətli dərəcədə aşağı (2026-cı il 1 oktyabr tarixinə 17,3%) səviyyədə idarə olunması, suveren fond aktivlərinin (ARDNF ehtiyatları) birbaşa likvidlik və kontr-tsiklik sığorta funksiyası hesabına yüksək solventlik (ödəmə qabiliyyəti) və borc dayanıqlılığı nümayiş etdirir: "Nəticə etibarilə, ölkənin fiskal fəzası xarici makroiqtisadi şoklara qarşı effektiv maliyyə immunitetinə malik olsa da, zamanlararası (intertemporal) büdcə məhdudiyyətinin davamlı təmini üçün milli fiskal qaydaların, o cümlədən qeyri-resurs gəlir bazasının institusional gücləndirilməsi fundamental şərt olaraq qalmaqdadır.
Yuxarıda cavablandırdığım suallarla yanaşı, apardığımız təhlillərin digər əsas nəticələri, onlara dair təklif və tövsiyələrimizi də təqdim etmək istərdim. İlk olaraq qeyd edim ki, ölkəmizdə “Büdcə sistemi haqqında” qanunun yenilənməsi və müasir iqtisadi çağırışlara uyğunlaşdırılması ilə bağlı bizim tərəfimizdən, ayrı-ayrı millət vəkilləri tərəfindən mütəmadi olaraq təkliflər irəli sürülür. Eyni zamanda, qanunun Milli Məclis üçün önəmli olan - maliyyə sənədlərinin təqdimat siyahısını tənzimləyən 12, 16, 18 və 20-ci maddələrinin müasir rəqəmsal idarəetmə sürəti ilə uyğunlaşmasına ehtiyac var.
Yenilənmə iqtisadi resursların daha səmərəli istifadəsini təmin etmək üçün vacibdir. Müasir dünya dövlət proqramlarının effektivliyini və dayanıqlı inkişaf məqsədlərini birbaşa qanunvericiliyə inteqrasiya edir. Ölkəmizdə də bu sahədə islahatlara başlanılıb, lakin prosesin tam hüquqi status qazanması üçün qanunun fundamental şəkildə yenilənməsinə ehtiyac var. Hazırda büdcə münasibətləri fərqli hüquqi aktlarla tənzimlənir və praktikada bu aktlar arasında bəzən ziddiyyətlər yaranır. Bu ziddiyyətlərdən çıxış yolunu bütün büdcə prosesinin vahid hüquqi sənəddə təsbit edilməsində, başqa sözlə desək, – Büdcə Məcəlləsinin hazırlanmasında görürük.
2027-ci ilin “Büdcə zərfi”ndə büdcə-vergi siyasəti ilə bağlı məlumatların təqdim edilməsi zamanı “Büdcə sistemi haqqında” qanunun tələbləri gözlənilib. Belə ki, müvafiq məlumatda büdcə-vergi siyasətinin əsas istiqamətləri və ortamüddətli dövr üçün hədəf göstəriciləri əks etdirilib.
Xərc siyasətində üç yeni istiqamət var:
1. Dayanıqlı və yüksək iqtisadi artımı dəstəkləmək,
2. təmiz ətraf mühit və yaşıl artımın təmin olunması.
3. süni intellekt və rəqəmsallaşma ilə bağlı dövlət xidmətlərinin keyfiyyətinin və səmərəliliyinin yüksəldilməsi.
Hər üç bənd məhz əsl büdcə-vergi siyasətinin sütunlarıdır, dövlətin iqtisadiyyata makrosəviyyəli strateji müdaxilə hədəfləridir.
3-cü bəndi isə sadəcə texnoloji yeniliklərə uyğunlaşma kimi deyil, həm də iqtisadi artımı dəstəkləyən strateji istiqamət kimi qiymətləndiririk. Eyni zamanda ali audit orqanı olaraq, büdcə-vergi siyasətinə yeni daxil edilmiş bu istiqamətin büdcənin proqnozlaşdırılması və icrası prosesində keyfiyyətin yüksəldilməsinə, o cümlədən dövlət satınalmalarının, vergi inzibatçılığının təkmilləşdirilməsinə töhfə verəcəyi qənaətindəyik".
Vüqar Gülməmmədov deyib ki, büdcə-vergi siyasətinin digər bir istiqaməti, əvvəlki illərdə də olduğu kimi, “müdafiə olunan xərc maddələrinin maliyyə təminatı” göstərilib: "Hesab edirik ki, “müdafiə olunan xərc maddələrinin maliyyə təminatı” dövlətin qanuni öhdəliyidir, xərc siyasəti olması məsələsinə yenidən baxıla bilər. Eyni zamanda, hesab edirik ki, büdcə vergi siyasətində maliyyə təminatı kimi ifadələr inzibati vəzifələrin icrası kimi qəbul edilməli, büdcə vergi siyasətində daha çox makroiqtisadi hədəflərə və iqtisadiyyatın stimullaşmasına fokuslanmalıyıq və bu istiqamətdə tədbirləri müəyyən etməliyik.
Məlum olduğu kimi, qəbul edilmiş hüquqi akta əsasən məqsədli büdcə fondları, o cümlədən dövlət büdcəsindəki ekoloji fondlar ləğv edilir. Məqsədli büdcə fondlarının ləğvi dövlət vəsaitlərinin vahid büdcə çərçivəsində daha çevik idarə olunmasına və prioritetlər üzrə bölüşdürülməsinə imkan yaratsa da, əvvəlki fondların gəlir mənbələri ilə xərc istiqamətləri arasında əlaqənin, müvafiq sahələr üzrə vəsait təminatının davamlılığının və onların istifadəsinə nəzarətin təmin olunması zəruri məsələlərdəndir".
Palata sədri qeyd edib ki, bu istiqamətdə gəlirlərin səfərbər edilməsi üzrə təşəbbüskarlığın artırılmasına zərurət mövcuddur: "Mahiyyəti ətraf mühitin mühafizəsi və bərpası olan əvvəlki modeldə differensiallaşdırılmaqla müxtəlif fondlara akkumulyasiya edilən ödənişlərə aid hüquqi tənzimləmələrin “Ekoloji vergi” növü kimi Dövlət Vergi Xidməti xətti ilə vahid yığım çərçivəsində formalaşdırılması məqsədəmüvafiq və beynəlxalq təcrübəyə tam uyğun bir addım olardı.
Ekoloji qurumların əsas funksiyası yığım toplamaq yox, ekoloji nəzarətdir. Burda, həmçinin Ekologiya və Təbii Sərvətlər Nazirliyinin texniki ekspertizası ilə Dövlət Vergi Xidmətinin inzibatçılığı inteqrasiya edilməlidir. Sonradan həmin vəsaitlərin proqramlılıq (ortamüddətli xərclər) çərçivəsində ekoloji risk, təsir, bərpa prioritetləri üzrə bölüşdürülmə və səmərəli (nəticəli) xərclənməsi mümkündür.
“Büdcə zərfi”nə əsasən, fiskal dayanıqlılığın əsas şərtlərindən biri kimi ortamüddətli dövrün sonuna qeyri neft-qaz gəlirləri hesabına cari xərclərin tam qarşılanması proqnozlaşdırılır. Hesab edirik ki, bu makroiqtisadi sabitlik və resurs asılılığının azaldılması baxımından təqdirəlayiq hədəfdir.
Eyni zamanda, əvvəlki rəylərimizdə də bildirdiyimiz kimi, bu məqsəd üçün əsas hədəf göstəriciləri olan cari xərclər, habelə qeyri-neft gəlirlərinin və yaxud daha geniş anlayışla ifadə etsək, qeyri-resurs gəlirlərinin hüquqi əsaslarına yenidən baxılmasının zəruri olduğu qənaətindəyik.
Cari xərclərin büdcədəki payının davamlı artması (60,4%-dən 62,3%-ə yüksəlməsi) uzunmüddətli maliyyə dayanıqlılığı üçün risk yarada biləcəyindən büdcə qaydasında cari xərclərin artım tempinə limit qoyulmasını təklif edirik.
Daha bir təklifimiz dövlət proqramları ilə bağlıdır. 2021-ci ildə qəbul edilmiş “Dövlət proqramlarının tərtibi, icrası, monitorinq və qiymətləndirmə Qaydası” əsasında cari dövrədək 30 ətrafında dövlət proqramı və digər strateji sənəd qəbul edilmişdir. Bu sənədlərin maliyyə mənbəyi dövlət büdcəsi və büdcədənkənar dövlət fondları olmuşdur.
Dövlət büdcəsinin vəsaiti hesabına maliyyələşdirilməsi nəzərdə tutulan məqsədli proqramların bütün xərclərinin ayrıca sətirlə əks etdirilməsi, habelə büdcə sənədləşməsində proqramlılıqla bağlı məlumatlara daxil edilməyən proqramların da əlavə olunmasını təklif edirik. Eyni zamanda, gələcəkdə nəticəəsaslı büdcə islahatlarını genişləndirdikcə proqramlarla bağlı qeyri-maliyyə məlumatlarının da büdcə sənədləşməsinə daxil edilməsi proqramlılıqla bağlı daha aydın təsəvvürün formalaşdırılmasına xidmət edər.
“Azərbaycan Respublikasında dövlət borcunun idarə edilməsinə dair orta və uzun müddət üçün Strategiyanın 2022–2025-ci illər üzrə yenilənməsi çərçivəsi” adından məlum olduğu kimi 2025-ci ildə bitmişdir. Strategiyanın yekun hissəsində qeyd edilir ki, Strategiya 2022–2025-ci illər ərzində dövlət borcalmalarının idarə edilməsini və 2030-cu ilin sonunadək olan dövr üçün uzunmüddətli baxışı özündə ehtiva edir. Sənəddə 2030-cu ilin sonuna bir neçə göstərici barədə məlumat verilir.
2025–2030-cu illər üzrə isə 2,0 mlrd. manat məbləğinədək dövlət zəmanətinin verilməsi nəzərdən keçirilə bilər. “Büdcə zərfi”ndə (konkret desək Qanun layihəsində) isə dövlət zəmanətinin limitinin 2027-ci il üzrə 6,0 mlrd. manat təsdiq edilməsi nəzərdə tutulub.
2030-cu ilin sonuna məcmu dövlət zəmanətli maliyyə öhdəliklərinin həcminin 16,8 mlrd. manat məbləğinədək endirilməsi hədəflənir.
Qeyd olunanları nəzərə alaraq, hesab edirik ki, dövlət borcunun orta və uzunmüddətli dövrə strateji çərçivəsinin yenilənməsinə, o cümlədən 2027-2030-cu illəri əhatə edəcək ölkə strategiyası və büdcə xərcləri üzrə müəyyən edilməli olan fiskal institutlar ilə uzlaşdırılaraq işlənməsinə zərurət var”.
Vüqar Gülməmmədov vurğulayıb ki, dövlət büdcəsi yalnız dövlətin maliyyə resurslarının formalaşdırılması və bölüşdürülməsi baxımından deyil, həm də strateji hədəflərin reallaşdırılması baxımından böyük əhəmiyyət kəsb edir. Bu əsasda çağırışlara adekvat cavab verilməsində dövlət büdcəsi layihəsinin və son günlərdə həyata keçirdiyimiz müzakirələrin rolu ön plana çıxır.
Təhlillərin nəticələrini ümumiləşdirərək, Hesablama Palatası belə qənaətə gəlir ki, Milli Məclisə təqdim edilmiş “Azərbaycan Respublikasının 2027-ci il dövlət büdcəsi haqqında” Qanun layihəsi qanunvericiliyin müvafiq tələblərinə uyğun hazırlanmış və təqdim olunmuşdur. Tərtib olunmuş büdcə layihəsinin qarşıda duran əsas vəzifələrin və strateji hədəflərin maliyyə təminatına xidmət edəcəyi qənaətindəyik”.